Наукоград Кольцово
Официальный сайт
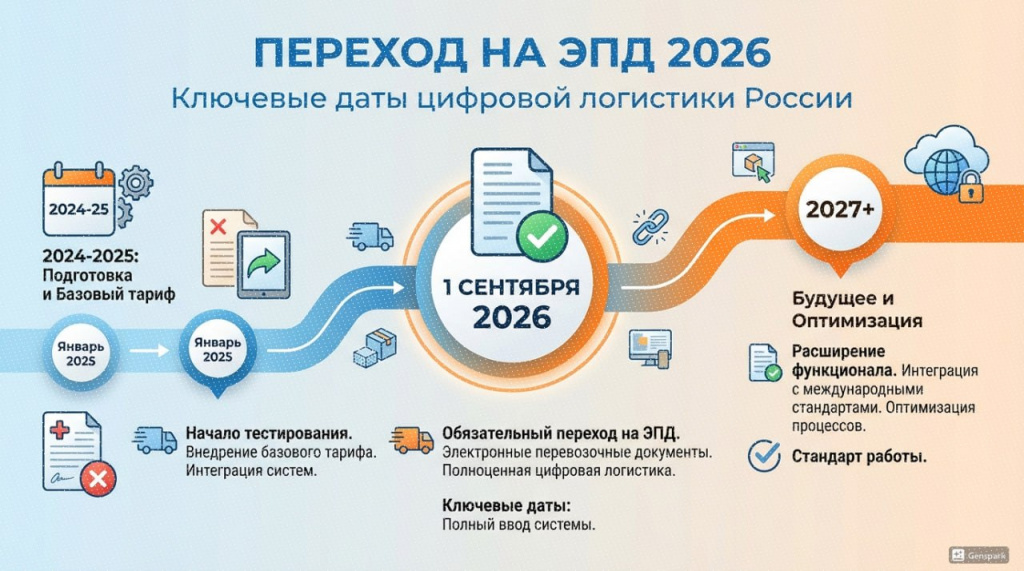
C 1 сентября 2026 года вводится обязательный электронный документооборот в сфере грузоперевозок
С 1 сентября 2026 года вступили в силу требования об обязательном электронном документообороте, установленные Федеральным законом от 07.06.2025 №140-ФЗ. Теперь все участники коммерческих грузоперевозок обязаны оформлять перевозочные документы исключительно в электронном виде.
Что перешло в электронный формат:
- Электронная транспортная накладная (ЭТрН). Заменяет бумажную при автомобильных перевозках: подтверждает договор перевозки.
- Электронный заказ-заявка на перевозку. То, чем раньше оформляли заявку на машину - теперь в цифре.
- Экспедиторские документы. Если в цепочке есть экспедитор, теперь ему необходимо оформлять в электронном виде: поручение экспедитору, экспедиторскую расписку и складскую расписку.
- Электронная железнодорожная накладная.
- Грузовая авианакладная.
Требование распространяется на все организации и ИП вне зависимости от сферы деятельности - критерием является сам факт участия в перевозке, а не статус профессионального перевозчика. Бумажный формат допускается только в исключительных случаях по перечню Минтранса (приказ от 01.06.2026 №262).
Документы передаются через операторов информационных систем электронных перевозочных документов (ЭПД), подключённых к государственной информационной системе ЭПД (ГИС ЭПД). Для работы необходима квалифицированная электронная подпись, оформленная на руководителя или ИП; сотрудники подписывают документы на основании машиночитаемой доверенности.
Специальных штрафов за оформление бумажной транспортной накладной в КоАП РФ пока не предусмотрено. До 1 марта 2027 года действует мораторий на дорожные штрафы - инспектор ГИБДД при остановке машины без электронного документа ограничивается устным замечанием.
Однако налоговые риски работают с 1 сентября 2026 года без отсрочки:
1. Снятие расходов на перевозку. Бумажная накладная вместо обязательной электронной может быть признана ненадлежаще оформленной. Последствие - пересчёт налога на прибыль или налога при УСН (ст. 252 НК РФ).
2. Отказ в вычете НДС. При камеральной проверке ФНС вправе запросить подтверждение реальности перевозки. Без правильно оформленной ЭТрН вычет НДС по транспортным услугам может быть поставлен под сомнение.
3. Доначисление налогов, пеней и штрафов. Если расходы сняты, начисляется недоимка, пени за каждый день просрочки (ст. 75 НК РФ) и штраф - 20% от неуплаченной суммы (ст. 122 НК РФ), при умышленном нарушении - до 40%.